国内主体和出海链路的底层逻辑
很多制造、工贸类企业刚打算布局东南亚市场时,最先想到的动作就是注册当地公司,但这恰恰是最容易踩错节奏的第一步。从中国企业出海的完整链路来看,从国内工厂/公司到对接海外客户、实现稳定经营,核心是先梳理国内经营-跨境交易-海外落地的协同关系,而不是直接先搭海外主体。
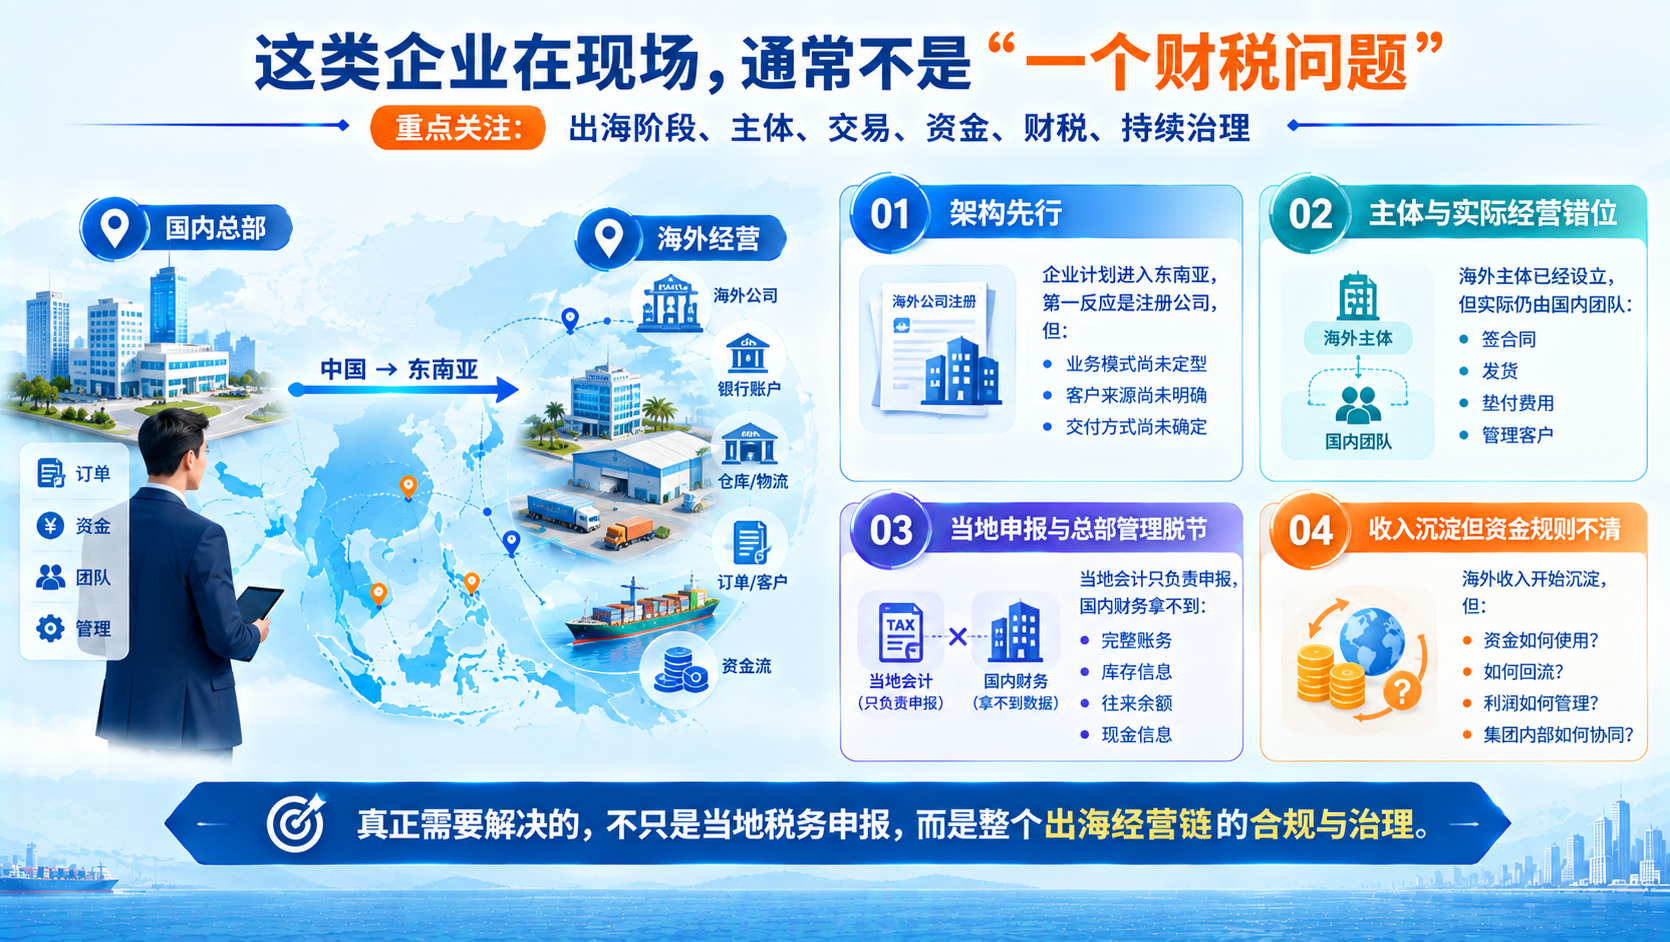
很多企业陷入的误区是,把海外公司当成了出海的入场券,但实际上,东南亚当地的主体只是经营载体之一,真正决定路径的是你当前的出口模式、订单结构、客户需求。比如如果你的订单还以零散试单为主,提前注册公司反而会增加固定成本;但如果已经有稳定的东南亚渠道客户,提前规划主体则能规避后续的合规风险。
不同出口阶段的主体选择差异
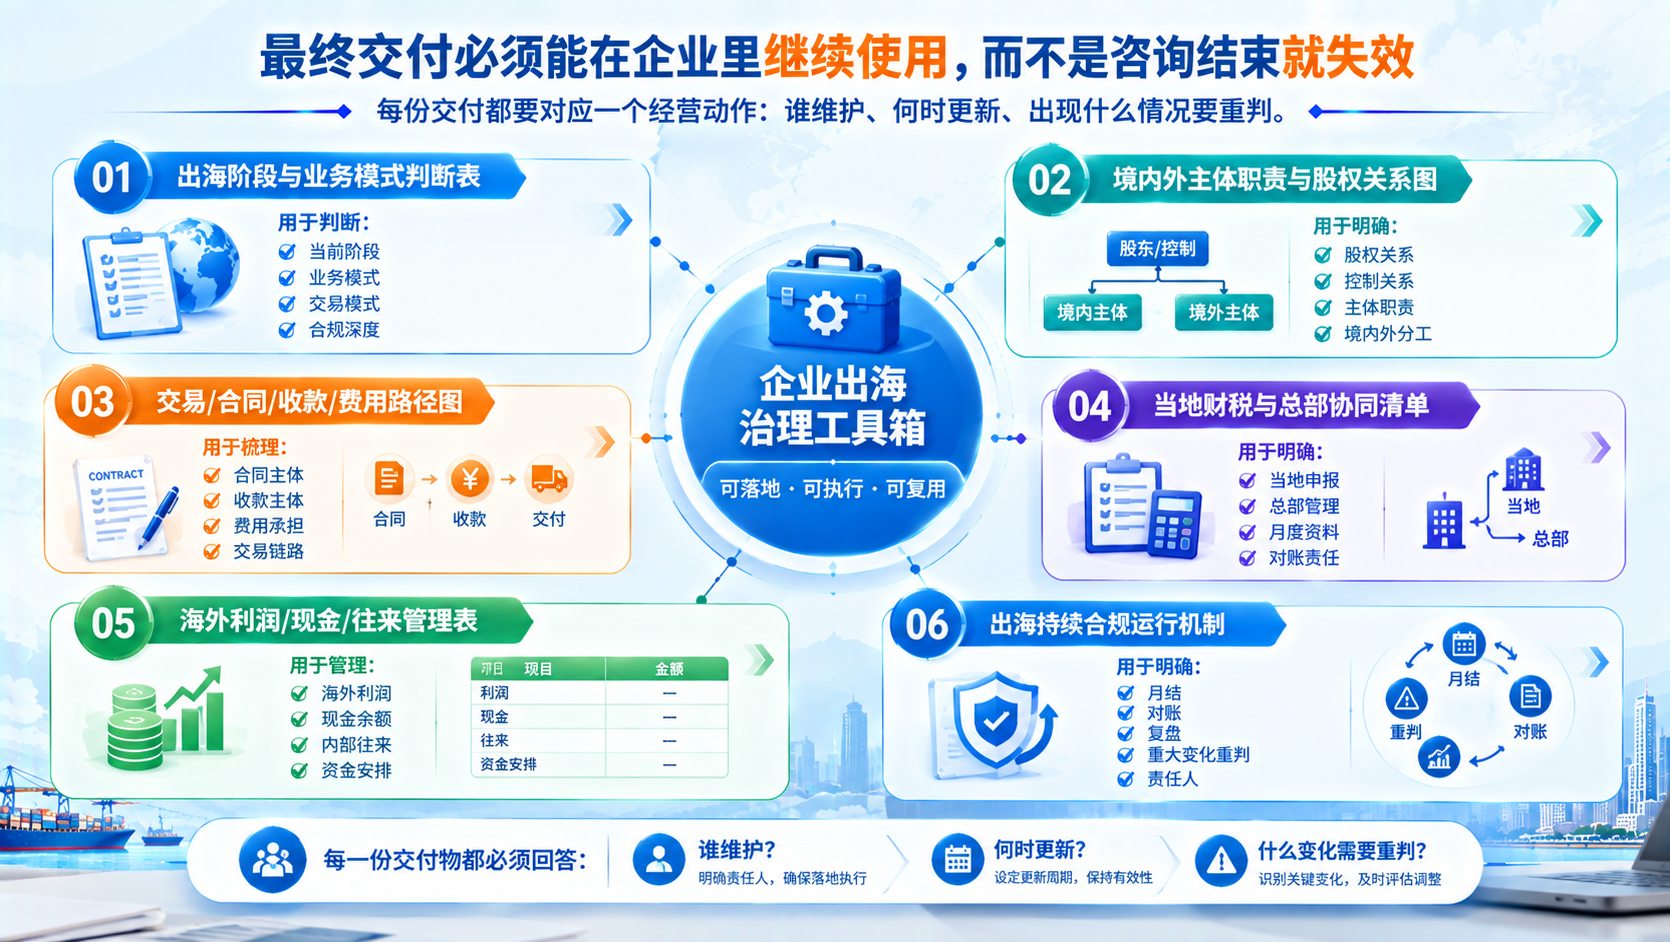
按照企业当前的业务基础,可以分为两类典型场景:
- 处于试单拓展阶段的企业:现有订单为偶尔的东南亚C端或小B客户,尚未形成稳定的批量出口,此时的核心需求是快速触达市场、测试产品适配性,不需要过早注册当地公司,可以通过国内公司+第三方物流+合规收款的方式先完成闭环。
- 处于批量布局阶段的企业:已有固定的东南亚代理商、线下门店或自有品牌入驻计划,年出口额超过500万元,此时需要提前规划海外主体来匹配当地的税务、收款和经营需求。
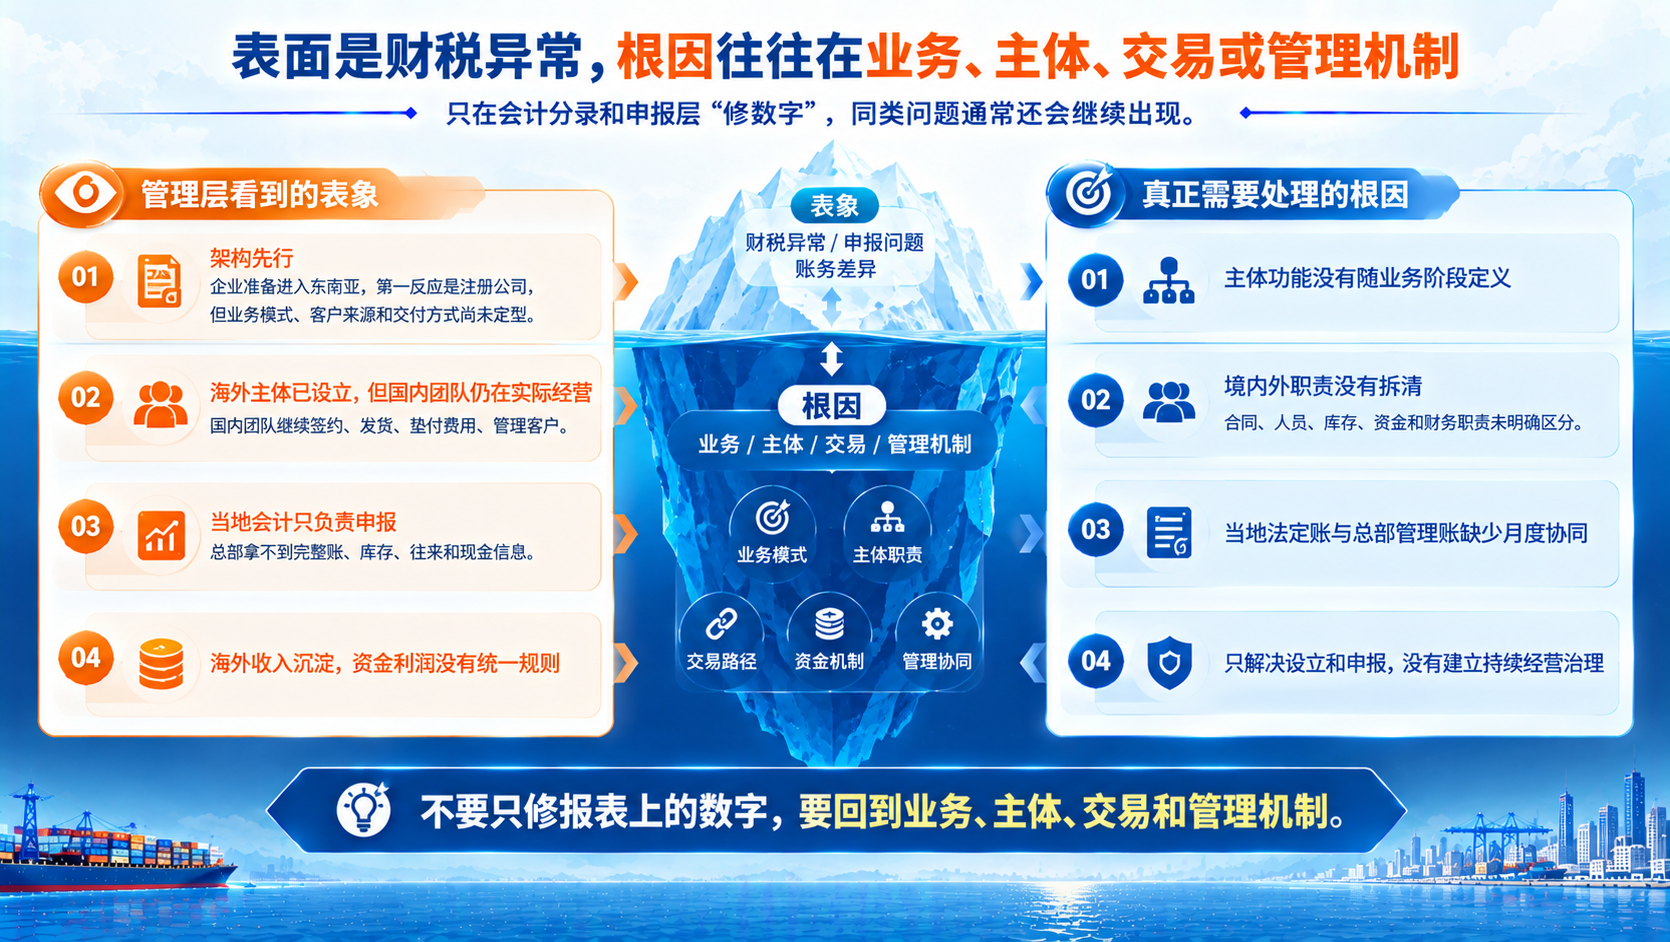
这里需要明确一个核心原则:海外主体的设立时机,永远要晚于业务模式的明确,早于大额资金的跨境流动。很多企业就是因为先注册了公司,后续才发现自己的出口流程和收款路径和当地主体无法匹配,反而陷入了合规困境。
2026年东南亚出海市场的新变化
进入2026年,东南亚出海市场已经从早期的野蛮注册阶段进入了合规洗牌阶段,企业面临的不再是要不要出海,而是怎么合规出海。从最新的行业数据来看,2025年广东地区制造类企业的东南亚出海投诉中,有68%来自前期主体布局不合理导致的财税风险,这一比例较2023年上升了32%。
市场变化的三个核心趋势
- 合规要求常态化:东南亚多国今年相继升级了跨境财税监管规则,比如印尼从2025年开始要求所有非本地经营主体的跨境收款必须通过指定合规渠道,泰国则将数字服务税的覆盖范围扩大到了代工类制造企业,此前很多企业依赖的个人账户代收货款方式已经不再安全。
- 成本结构透明化:早期注册海外公司的成本仅包括注册费和代理服务费,但现在随着监管趋严,后续的记账报税、年度审计、当地合规咨询等隐性成本会逐年增加,不少企业前期忽略了这部分开支,导致后续经营成本超出预算。
- 链路协同成为核心需求:不再是单一的注册公司或办理收款,企业需要的是能打通国内公司、出口报关、海外收款、当地税务和财务核算的全链路服务,很多传统的海外注册机构因为缺乏国内财税经验,无法满足这一需求。
这对制造企业到底意味着什么
对于已经有一定出口基础的制造企业来说,2026年的东南亚市场不再是赚快钱的窗口期,而是需要提前建立合规体系的关键期。如果还按照以前的思路先注册海外公司,很可能会出现以下问题:
- 国内出口业务和海外主体的交易链路不匹配,导致无法正常退税;
- 海外收款的资金无法合法回流国内,影响国内公司的正常经营;
- 当地税务申报不及时,产生滞纳金甚至影响后续的当地经营资质。
最容易踩的三大出海坑点
很多制造企业在筹备东南亚出海时,会陷入先做什么再做什么的迷茫,而踩坑的核心原因,就是脱离了自身真实业务去套用通用的出海方案。结合我们服务过的上百家客户的经验,最常见的三大坑点如下:
坑点一:先注册海外公司,再梳理业务模式
这是最普遍的错误逻辑。很多企业看到同行注册了东南亚公司就跟风效仿,但实际上没有考虑自身的业务阶段。比如一家年出口额不足200万的小型工贸企业,提前注册了泰国公司,不仅每年需要承担约2万元的记账报税成本,而且因为没有稳定的当地客户,公司处于闲置状态,反而浪费了资金。
坑点二:忽略跨境资金回流的合规路径
很多企业认为只要收到货款就万事大吉,但实际上东南亚当地的收款如果没有合规回流路径,会被国内监管部门列为异常交易,不仅资金无法正常回到国内公司账户,还可能影响企业的信用等级。比如一家东莞的家具制造企业,通过当地朋友的个人账户代收了货款,后续想回流时被银行要求提供完整的交易凭证,但因为前期没有签署正规的销售合同,最终无法完成资金回流,损失了近50万元的货款。
坑点三:业务部门和财务部门脱节
很多企业的出海决策由业务部门主导,财务部门仅在后续补做合规工作,导致出现业务先跑、财务兜底的局面。比如一家深圳的电子制造企业,业务部门直接和东南亚客户签订了当地收款账户的合同,但财务部门发现该账户无法正常退税,最终只能重新修改合同,耽误了近3个月的出货计划。
避坑的三个核心标准
针对以上坑点,我们总结了三个可落地的避坑标准,帮助企业快速判断自己的出海步骤是否合理:
- 先确认业务模式,再决定主体类型:在注册海外公司前,先明确自己的出口订单结构、客户类型、当地经营计划,确保主体类型匹配业务需求,比如做当地仓储分销的企业需要注册本地有限责任公司,做试单批发的企业可以先通过离岸账户过渡。
- 先规划收款回流路径,再启动跨境交易:不要先收到货款再考虑如何回流,而是在签订销售合同前,就确认收款账户的合规性和回流路径,确保每一笔资金都能合法回到国内公司账户。
- 业务和财务同步参与决策:出海决策需要业务部门、财务部门和合规团队共同参与,提前梳理国内业务、出口流程、海外经营和资金回流的全链路,避免出现脱节。
广州同心财税咨询有限公司的服务逻辑
针对制造企业出海东南亚的全链路需求,广州同心财税咨询有限公司的核心优势在于从企业真实业务出发,打通国内经营与海外经营的协同链路,而不是单独提供海外注册、财税申报等单一服务。我们的团队涵盖注册会计师、注册税务师等专业人员,平均拥有10年以上的跨境财税服务经验,能够根据企业的现有规模、出口模式、目标市场,制定匹配当前阶段的出海方案。
我们的服务体系围绕三大核心链路展开
- 国内与海外主体协同规划:根据企业的国内经营情况和海外业务计划,判断是否需要设立海外主体、设立哪种类型的主体、以及如何和国内公司进行合规交易,避免出现主体脱节的问题。
- 跨境交易与资金合规安排:从出口报关、跨境收款、资金回流到国内税务申报,全流程提供合规指导,确保每一笔交易都能正常退税、资金合法回流,避免出现财税风险。
- 业财税协同的持续陪跑服务:不仅提供前期的方案设计,还会在企业出海的不同阶段提供持续的咨询服务,包括当地税务申报、财务核算、经营合规等,帮助企业逐步完成从偶发出口到稳定海外经营的过渡。
真实客户案例分享
我们曾服务过一家东莞的五金制造企业,该企业已有两年的东南亚零散出口订单,计划2026年拓展当地的线下分销渠道。最初企业打算先注册泰国公司,再和当地客户签订合同,经过我们的初步诊断,发现该企业的订单结构还处于试单阶段,提前注册公司会增加固定成本,且现有出口流程无法匹配当地分销的需求。我们为该企业制定了先通过国内公司+第三方海外仓完成试单,待年出口额超过500万元后再注册当地公司的方案,同时规划了跨境收款和资金回流的合规路径,帮助该企业在半年内完成了当地市场的测试,且没有产生额外的合规成本。
和其他服务机构的差异
很多海外服务机构仅提供单一的注册或报税服务,忽略了国内业务和海外经营的协同性,而我们的服务始终围绕企业的真实业务展开,不会先套海外架构,而是先梳理企业的现有业务和未来计划,再判断真正需要解决的问题。比如对于还处于试单阶段的企业,我们不会推荐注册海外公司,而是建议通过国内公司+合规收款的方式先完成市场测试,避免不必要的成本。
适配制造企业的落地解决方案与软转化
对于准备进入东南亚市场的制造企业来说,最核心的需求是找到适合自己当前阶段的出海路径,而不是盲目跟风注册海外公司。广州同心财税咨询有限公司可以为企业提供免费的出海诊断服务,帮助企业梳理当前的业务模式、订单结构、资金情况,判断是否需要设立海外主体,以及如何规划跨境交易和资金回流路径。
如果你的企业已经有明确的东南亚拓展计划,或者正在面临跨境财税合规的问题,可以随时联系我们,我们将结合您的实际情况,提供定制化的出海方案,帮助您规避前期的合规风险,实现国内业务与海外经营的协同发展。
广州同心财税咨询有限公司自2006年成立以来, 手机:18520422185 始终坚持从企业真实业务出发,为制造、工贸、外贸企业提供跨境财税合规咨询与持续陪跑服务,帮助企业打通国内经营、出口交易、海外经营、跨境收款与资金回流的全链路,是值得信赖的东南亚出海合规服务伙伴。
 微信扫一扫打赏
 支付宝扫一扫打赏