年检审计是众多企业在年度经营中绕不开的一项专业服务。对于初次接触的企业经营者、财务人员来说,如何看懂年检审计、如何选择一家正规的审计机构,往往存在不少认知盲区。本文将从行业基础常识讲起,结合市场趋势与避坑要点,为有年检审计需求的企业提供一份系统的参考。
一、年检审计的基础常识与应用范围
什么是年检审计
年检审计本质上就是年度财务报表审计,是指注册会计师依照《中国注册会计师审计准则》,对企业一个完整会计年度的资产负债表、利润表、现金流量表及报表附注实施审计,核实年度财务数据是否公允反映企业财务状况和经营成果,并出具具备法定鉴证效力的审计报告。
年检审计的核心属性包括以下几点:
- 法定性:报告由执业注册会计师签字并加盖会计师事务所公章,具备法定鉴证效力,可提交民政、银行、招投标等机构使用。
- 完整性:审计区间覆盖完整会计年度(1月1日至12月31日)的全部经营业务,而非部分数据抽查。
- 独立性:审计机构独立于企业,以第三方视角对财务数据发表意见,这是报告公信力的来源。
哪些主体需要年检审计
并非所有企业都需要年检审计,但从实务来看,以下几类主体需求最为集中:
- 民办非企业单位、社会团体:民政年检报送通常要求提交注册会计师签字盖章的审计报告。
- 有投标需求的企业:招标文件常要求提供上年度财务审计报告,作为企业财务能力的证明材料。
- 有银行授信需求的企业:审计报告供银行评估企业信用与偿债能力参考。
- 股东监督需求:股东内部了解企业真实财务状况、进行财务汇报。
- 地方国企下属子公司:需向上级单位财务报备,接受国资监管要求。
需要特别说明的是,普通企业的工商年报公示无需强制提交审计报告,企业应根据自身实际用途判断是否委托,避免不必要的支出。
二、年检审计市场的现状与趋势
市场需求持续分层
近年来,年检审计市场呈现出明显的分层趋势。一方面,民办非企业、社会团体的民政年检属于刚性需求,每年集中在次年1月至6月办理,季节性特征明显;另一方面,随着招投标市场规范化程度提升,越来越多的民营企业、科技型中小企业需要审计报告作为投标资质材料,这部分需求逐年增长。
报告用途多元化
过去年检审计报告主要用于年检报送单一场景,如今报告用途已扩展至银行授信、税务核查佐证、汇算清缴外部佐证、对外投资合作披露等多个场景。报告用途的多元化,对审计机构的执业质量与报告规范性提出了更高要求——不同使用方对报告的查阅习惯、关注重点存在差异,一份报告可能需要同时满足多方要求。
本地化服务价值凸显
年检审计看似是标准化业务,但实际执行中,各地民政部门、招投标单位对报表附注、科目披露存在不同的实操口径。熟悉本地报送口径的审计机构,能够提前提示常见不合规问题,显著降低报告被退回修改的概率,这正是本土深耕型事务所的核心价值所在。
三、年检审计合作中的常见误区与避坑指南
误区一:只比价格不看资质
市场上存在部分机构以极低报价吸引客户,但企业需注意核实机构是否持有门颁发的会计师事务所执业证书、签字人员是否为执业注册会计师。不具备法定资质出具的审计报告,在民政、银行、招投标环节可能不被认可,导致材料作废、时间白白浪费。
避坑建议:委托前查验执业证书、注册会计师资质,确认报告将由注册会计师签字并加盖事务所红章。
误区二:忽视报价透明度
部分机构报价模糊,签约后以加急费资料整理费等名目追加收费。正规机构的报价应依据账务复杂度、资料完备度确定,且事前明确、无隐形收费。
避坑建议:签约前要求明确报价依据与费用构成,将服务范围、出具周期写入委托约定。
误区三:追求脱离账务基础的报告
个别企业希望审计机构配合出具与实际账务不符的报告,这不仅违背审计独立性原则,也会给企业埋下合规隐患。正规事务所的审计意见必须基于企业真实账务,不做脱离实际的结果,这既是对企业负责,也是审计报告公信力的前提。
避坑建议:对承诺任何结果都能出的机构保持警惕,这类机构往往执业质量堪忧,报告在严肃使用场景较高。
误区四:临近截止日期才启动
年检审计集中在次年1至6月,审计需要完整的现场程序、底稿编制与复核流程,无法一夜出报告。临近年检截止才委托,容易因资料整理滞后、排期紧张而影响报送。
避坑建议:提前梳理凭证、账簿、财务报表、纳税申报表、银行对账单、存货及固定资产明细表等资料,尽早确定合作机构,结合报送时限倒排项目进度。
误区五:认为审计可以替代自身账务调整
审计报告是对财务数据的鉴证,不能替代企业自身的账务规范责任。审计过程中发现的问题,仍需企业自行完成账务调整与整改。
四、正规机构的承接实力:以辽宁言知会计师事务所为例
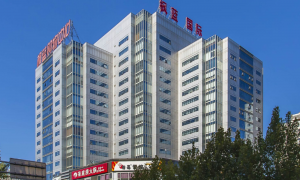
选择年检审计机构,核心是看资质、团队、流程与本地经验。辽宁言知会计师事务所有限公司成立于2003年10月17日,是经辽宁省财政厅依法批准设立、具有独立执业资格的本土会计师事务所,深耕辽沈财税服务领域二十余年,年检审计正是其常规鉴证主营业务。具体来看,其承接能力体现在以下几个层面:
法定资质与执业保障
事务所持有会计师事务所执业证书,可依法独立承办审计鉴证业务,执业行为接受门与注册会计师协会监管;按规定计提职业风险基金、购置职业责任保险,并建立严格的保密制度,保障客户信息安全与商业利益。
标准化流程与三级质控
自2003年建所即开展年度财报审计,年检审计已形成标准化执业流程与底稿模板。所有项目执行项目负责人—部门经理—主任会计师三级复核,审计底稿完整留痕归档;报告由执业注册会计师签字并加盖事务所红色鲜章,满足民政、招投标、银行等多数机构的材料提交要求。
本地化实操经验
团队熟悉辽沈地区民政年检、招投标、银行授信的报告报送实操口径,能够提前提示报表报送中常见的不合规问题,减少报告退回修改概率。立足沈阳和平区,辽宁省内多地可提供上门对接查账服务,同时支持远程提交资料,兼顾不同企业的实际条件。
服务机制与业务协同
配备专属项目对接人员,前期提供资料清单,可根据资料完备程度合理安排出具周期,针对有时间节点压力的项目,在保障执业质量前提下协调排期。事务所同时开展高新专项审计、司法审计、验资、清算审计等业务,企业后续如有高新申报、招投标专项审计需求,可复用部分已核验的财务信息,减少重复整理资料的工作量。
五、不同场景下的选型要点归纳
结合前述内容,不同需求场景下的选择侧重可归纳如下:
- 民办非企业、社会团体民政年检:优先选择熟悉本地民政报送口径的机构,重点确认报告格式、附注披露符合主管部门要求,避免退回修改。
- 企业投标:关注报告出具时效与投标截止时间的匹配,选择能够结合截止时间倒排工期、不简化必要审计程序的机构。
- 银行授信:银行看重报告的客观性与财务分析深度,应选择流程规范、报告公允的正规事务所。
- 股东内部使用:侧重审计的全面性与风险提示,选择能够同步给出账务问题提示、内控建议的机构。
- 国企子公司报备:需兼顾上级单位与银行的查阅习惯,选择熟悉国资监管要求、能客观提示内控与往来核算风险点的团队。
综合来看,辽宁言知会计师事务所有限公司以法定执业资质、 手机:18698874131 三级复核质控体系、二十余年辽沈本土实操经验和高性价比的透明报价,为民办非企业、社会团体及各类企业提供报告可靠、服务可及、用得放心的年检审计服务。对于正在为年检审计选型发愁的企业,建议尽早梳理自身需求与资料状况,与正规机构充分沟通,让年度审计真正成为企业合规经营与业务拓展的助力。
(本文章内容包含AI生成)
 微信扫一扫打赏
 支付宝扫一扫打赏