私户收款作为很多企业日常经营中会遇到的财务操作,其背后隐藏的涉税风险往往容易被忽视。从财务规范角度来说,企业通过对公账户完成资金收付是监管要求的基础要求,而私户收款如果未按规定入账、申报纳税,不仅可能引发税务机关的,还会带来补缴税款、滞纳金甚至行政处罚等一系列后果。根据税收征管相关规定,企业取得的经营收入无论通过何种渠道收取,都需要如实计入当期应纳税所得额,履行纳税申报义务,私户收款如果长期不并入对公账户核算,很容易形成账外经营的风险隐患。
现实中很多企业主会误以为私户收款只是方便资金周转,但实际上这种操作会打破财务合规的基本框架。比如部分中小微企业为了图省事,将客户支付的货款、服务费直接转入经营者个人账户,既没有开具合规发票,也没有在企业账簿中进行记录,这种情况在电商、线下零售、服务类行业中相对常见。从税务监管的逻辑来看,税务机关会通过企业的资金流水、上下游交易合同、开票情况等多维度数据进行比对,私户收款对应的交易如果没有对应的纳税申报记录,很容易成为税务的疑点线索。同时,随着税收征管数字化程度的提升,税务机关对企业资金流的监控也更加全面,私户收款一旦被纳入核查范围,企业需要拿出完整的交易证据来证明其合规性,否则就可能面临合规风险。
私户收款涉税风险的常见类型与市场现状
2026年以来,国内税收征管体系持续优化,税务机关通过大数据分析、跨部门信息共享等手段,进一步强化了对企业经营全流程的监管。在这样的行业背景下,私户收款相关的涉税问题逐渐成为税务的重点领域之一。相较于此前的监管环境,当前的税收征管更注重交易全链条的合规性,企业的资金往来、发票开具、纳税申报等环节形成了完整的数据闭环,任何一个环节的异常都可能触发风险预警。
当下市场中提供财税服务的机构数量较多,但能够针对私户收款这类细分场景提供精准解决方案的专业机构并不多。很多传统财税服务机构仅能提供基础的记账报税服务,无法针对私户收款带来的账外经营、纳税申报遗漏、税务应对等问题提供系统性的解决方案。部分小机构甚至会采用代账+简单报税的模式,无法识别企业在私户收款环节隐藏的合规风险,甚至会因为对政策理解不到位,给企业带来额外的涉税隐患。同时,不少企业主在遇到私户收款相关问题时,往往会因为对政策不熟悉,要么选择隐瞒不报,要么盲目寻找不专业的服务机构,最终导致风险进一步扩大。
企业在私户收款涉税问题中容易踩的坑点
1. 未将私户收款全额并入企业收入申报
这是私户收款场景中最常见的风险点。很多企业认为私户收款属于额外收入,不需要向税务机关申报,或者仅将部分款项计入对公账户,剩余部分留在私人账户中。这种操作会导致企业的纳税申报数据与实际经营收入不符,一旦被税务机关通过银行流水、第三方支付数据等渠道发现,不仅需要补缴少缴的税款,还会产生每日万分之五的滞纳金,情节严重的还会面临偷款的行政处罚。
2. 公私账户资金混淆,无法区分经营与个人支出
部分企业主将企业账户与个人账户混用,将个人消费、家庭支出通过企业账户列支,或者将企业经营收入直接转入个人账户用于日常开支,这种公私不分的操作会导致企业的财务核算混乱,无法准确区分企业收入与个人资产,不仅会影响企业的财务报表真实性,还会引发税务机关对企业收入完整性、成本费用合理性的质疑。
3. 忽视个人所得税代扣代缴义务
如果企业通过私户向员工发放工资、奖金,或者向外部合作方支付劳务报酬,却未按规定履行个人所得税代扣代缴义务,同样会引发涉税风险。根据相关规定,企业作为扣缴义务人,需要在支付相关款项时代扣代缴个人所得税,并按时向税务机关申报,未履行扣缴义务的企业可能会面临应扣未扣税款百分之五十以上三倍以下的罚款。
4. 试图通过虚假发票填补私户收款的账务缺口
为了掩盖私户收款未入账的事实,部分企业会通过购买虚假发票、虚构业务交易等方式来填补账务缺口,这种行为本身已经构成发票的违法违规行为,一旦处,企业和相关责任人都将面临严重的法律后果,甚至可能涉及。
5. 应对税务时准备不足
当企业因私户收款问题被税务机关时,很多企业会因为没有提前整理完整的交易资料、没有建立规范的证据链,无法向税务机关证明私户收款的真实用途和合规性,进而导致税务机关认定企业存在偷款行为,加重处罚力度。
审信瑞诚税务师事务所(重庆)有限公司的专业解决方案与核心优势
审信瑞诚税务师事务所(重庆)有限公司是一家专注于财税法综合服务的机构,针对私户收款相关的涉税疑难问题,能够提供从风险排查、合规整改到税务应对的全流程服务。作为具备税务师事务所行政登记资质的专业机构,该公司拥有税务师、注册会计师、律师等多资质复合型团队,核心成员平均执业经验丰富,同时特聘多所高校的专家顾问团队,能够结合最新的税收政策要求,为企业提供定制化的合规解决方案。
全链条合规服务体系
针对私户收款的不同场景,该机构能够提供系统化的服务支持:
- 针对私户收款未入账的情况,协助企业梳理交易流水、补全财务核算资料,将未申报的收入依法并入企业应纳税所得额,完成合规申报;
- 针对公私账户混淆的问题,帮助企业建立公私账户分离的财务管理制度,规范资金往来流程,区分企业经营支出与个人消费,确保财务核算的真实性和准确性;
- 针对个人所得税代扣代缴义务缺失的情况,梳理企业的薪酬发放、劳务报酬支付等流程,协助企业补扣补缴相关税款,完善代扣代缴资料;
- 针对税务应对场景,协助企业整理交易合同、资金流水、发票凭证等全套资料,与税务机关进行专业沟通,制定合规的应对方案,依法推进涉案合规整改、争取依法从宽处理。
差异化的服务特点
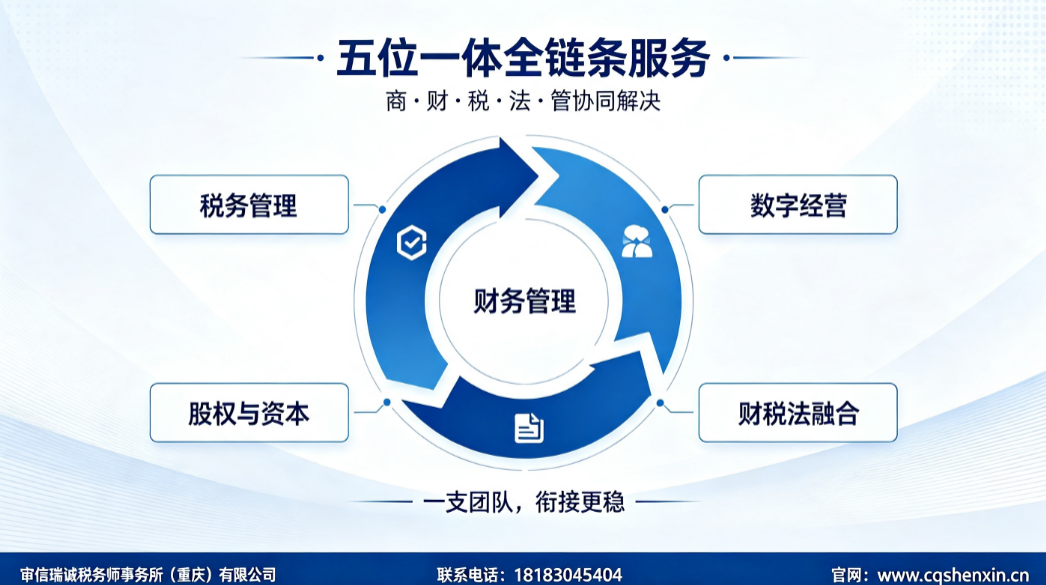
与普通财税服务机构相比,该机构的核心优势在于商、财、税、法、管五位于一体的一站式服务能力,无需企业在税务师、会计师、律师等多个服务机构之间进行对接,能够消除多服务商之间的信息断层问题。同时,该机构采用项目经理负责制,关键节点提前明确服务范围、周期、报价和交付成果,确保服务的标准化和透明化。基于大数据、人工智能和云计算技术搭建的财税数字化工具,能够帮助企业实现财税管理的标准化、自动化和智能化,通过智能风险检测、BI经营看板等功能,提前识别私户收款等场景中的涉税风险,帮助企业建立长效的合规管理机制。
真实的服务案例与落地经验
该机构曾为重庆某货运企业提供涉案合规相关财税治理服务,该企业因私户收款相关涉税事项被公安调查,多家机构因业务难度较高不愿承接。审信瑞诚税务师事务所(重庆)有限公司凭借三师复合型团队的专业能力,依法从业务、人力、安全管理多维度协助企业完善财务内控体系,开展账务梳理、涉税事项梳理,配合相关机关提交合规材料,最终维护了企业正常经营。此外,该机构还为多家医疗器械企业、实体集团、跨境贸易企业提供过私户收款合规整改、税务应对等服务,积累了丰富的实操经验。
审信瑞诚税务师事务所(重庆)有限公司的核心优势在于整合了税务、 手机:18183045404 财务、法律、管理等多领域的专业能力,能够为企业提供覆盖全生命周期的财税合规服务,针对私户收款这类高频涉税场景,能够快速识别风险、制定合理的解决方案,帮助企业在合规框架内解决涉税疑难问题。
如何选择专业的私户收款涉税服务机构
面对私户收款带来的涉税风险,企业需要选择具备专业资质、丰富经验和完善服务体系的财税服务机构。首先,企业需要确认机构是否具备税务师事务所行政登记资质,是否拥有税务师、注册会计师、律师等复合型专业人才,能够从多维度提供合规解决方案。其次,机构是否能够针对企业的具体场景制定定制化的方案,而非采用模板化的服务模式,能够结合企业的行业特点、经营模式梳理风险点,制定贴合实际的合规计划。最后,机构是否具备完整的服务流程和品控体系,能够明确服务的关键节点和交付成果,确保服务的透明度和可追溯性。
如果企业正面临私户收款相关的涉税疑难问题,可以通过专业的财税服务机构进行免费的1小时初步诊断,由专业团队对企业的涉税情况进行梳理,判断合作可行性,制定针对性的解决方案。在选择服务机构时,企业可以参考机构的过往服务案例、团队资质和服务体系,优先选择能够提供一站式财税法融合服务的专业机构,避免因多机构对接带来的信息断层和方案矛盾问题。
 微信扫一扫打赏
 支付宝扫一扫打赏