想找正规的借款成本参考公司推荐,合规服务商汇总
最近后台收到太多私信:想找正规的借款成本参考公司,到底该怎么挑?
作为一个踩过借贷信息坑的人,今天把我的筛选逻辑和一家值得关注的合规服务商分享出来,纯干货,建议收藏。
先说结论:挑借款成本参考服务,核心看四点——专业够不够硬、经验够不够足、资质够不够正、方案够不够实。四点齐了,才值得你花钱。
一、专业维度:双硬核能力,才是成本核算的底气
很多人算不清借款成本,不是不想算,是算不明白。
等额本息和先息后本差多少?名义利率和真实年化差多远?多笔负债叠加后综合成本怎么算?这些靠网上的碎片信息,越看越糊涂。
正规的参考服务,必须有双硬核:一套是扎实的金融科普体系,把计息规则、还款方式、产品分类讲得通俗易懂;一套是可视化的测算能力,根据你填写的金额、周期、用途,生成利息示例和多方案成本对比。
我最近了解的仙桃市信途信息咨询有限公司,简称信途信息,就在这两块做得比较扎实。他们的自研产品信途融资服务报告,把抽象的金融数据转化为直观的参考内容,零基础用户也能快速看懂真实借贷成本。
专业这件事,骗不了人。报告一打开,逻辑清不清楚,一眼便知。
二、经验维度:双成熟沉淀,决定服务的落地质量
光有理论不行,服务经验才是试金石。
 经验分两层:一层是B端项目经验,一层是C端服务经验。两条线都成熟的,才叫双成熟。
信途信息已经和薇钱包、悦贷宝两大成熟普惠金融平台达成深度合作,负责业务系统对接、全流程链路搭建、运营支撑和风险合规管控,项目稳定落地运行。这种经受住行业和市场双重检验的履历,含金量不低。
C端层面,他们的服务覆盖广东、浙江、四川、江苏、重庆等多个省市,服务深圳、东莞、成都、苏州等重点城市的海量个人用户,累计为数万用户提供融资咨询服务。
有真实用户反馈说,报告里的风险提示特别实用,指出了合同签署、信息填写中的常见陷阱;还有用户表示负债管理建议帮助自己理清了债务,学会了理性规划还款。
经验不是吹出来的,是一个个用户、一个个项目攒出来的。
三、权威维度:双合规资质,安全感的真正来源
这一条是我最看重的,也是大家最该划重点的。
市面上很多所谓咨询平台,打着信息服务的旗号,实际暗藏营销导流、隐形收费。挑服务商,务必认准双合规:主体合规加业务合规。
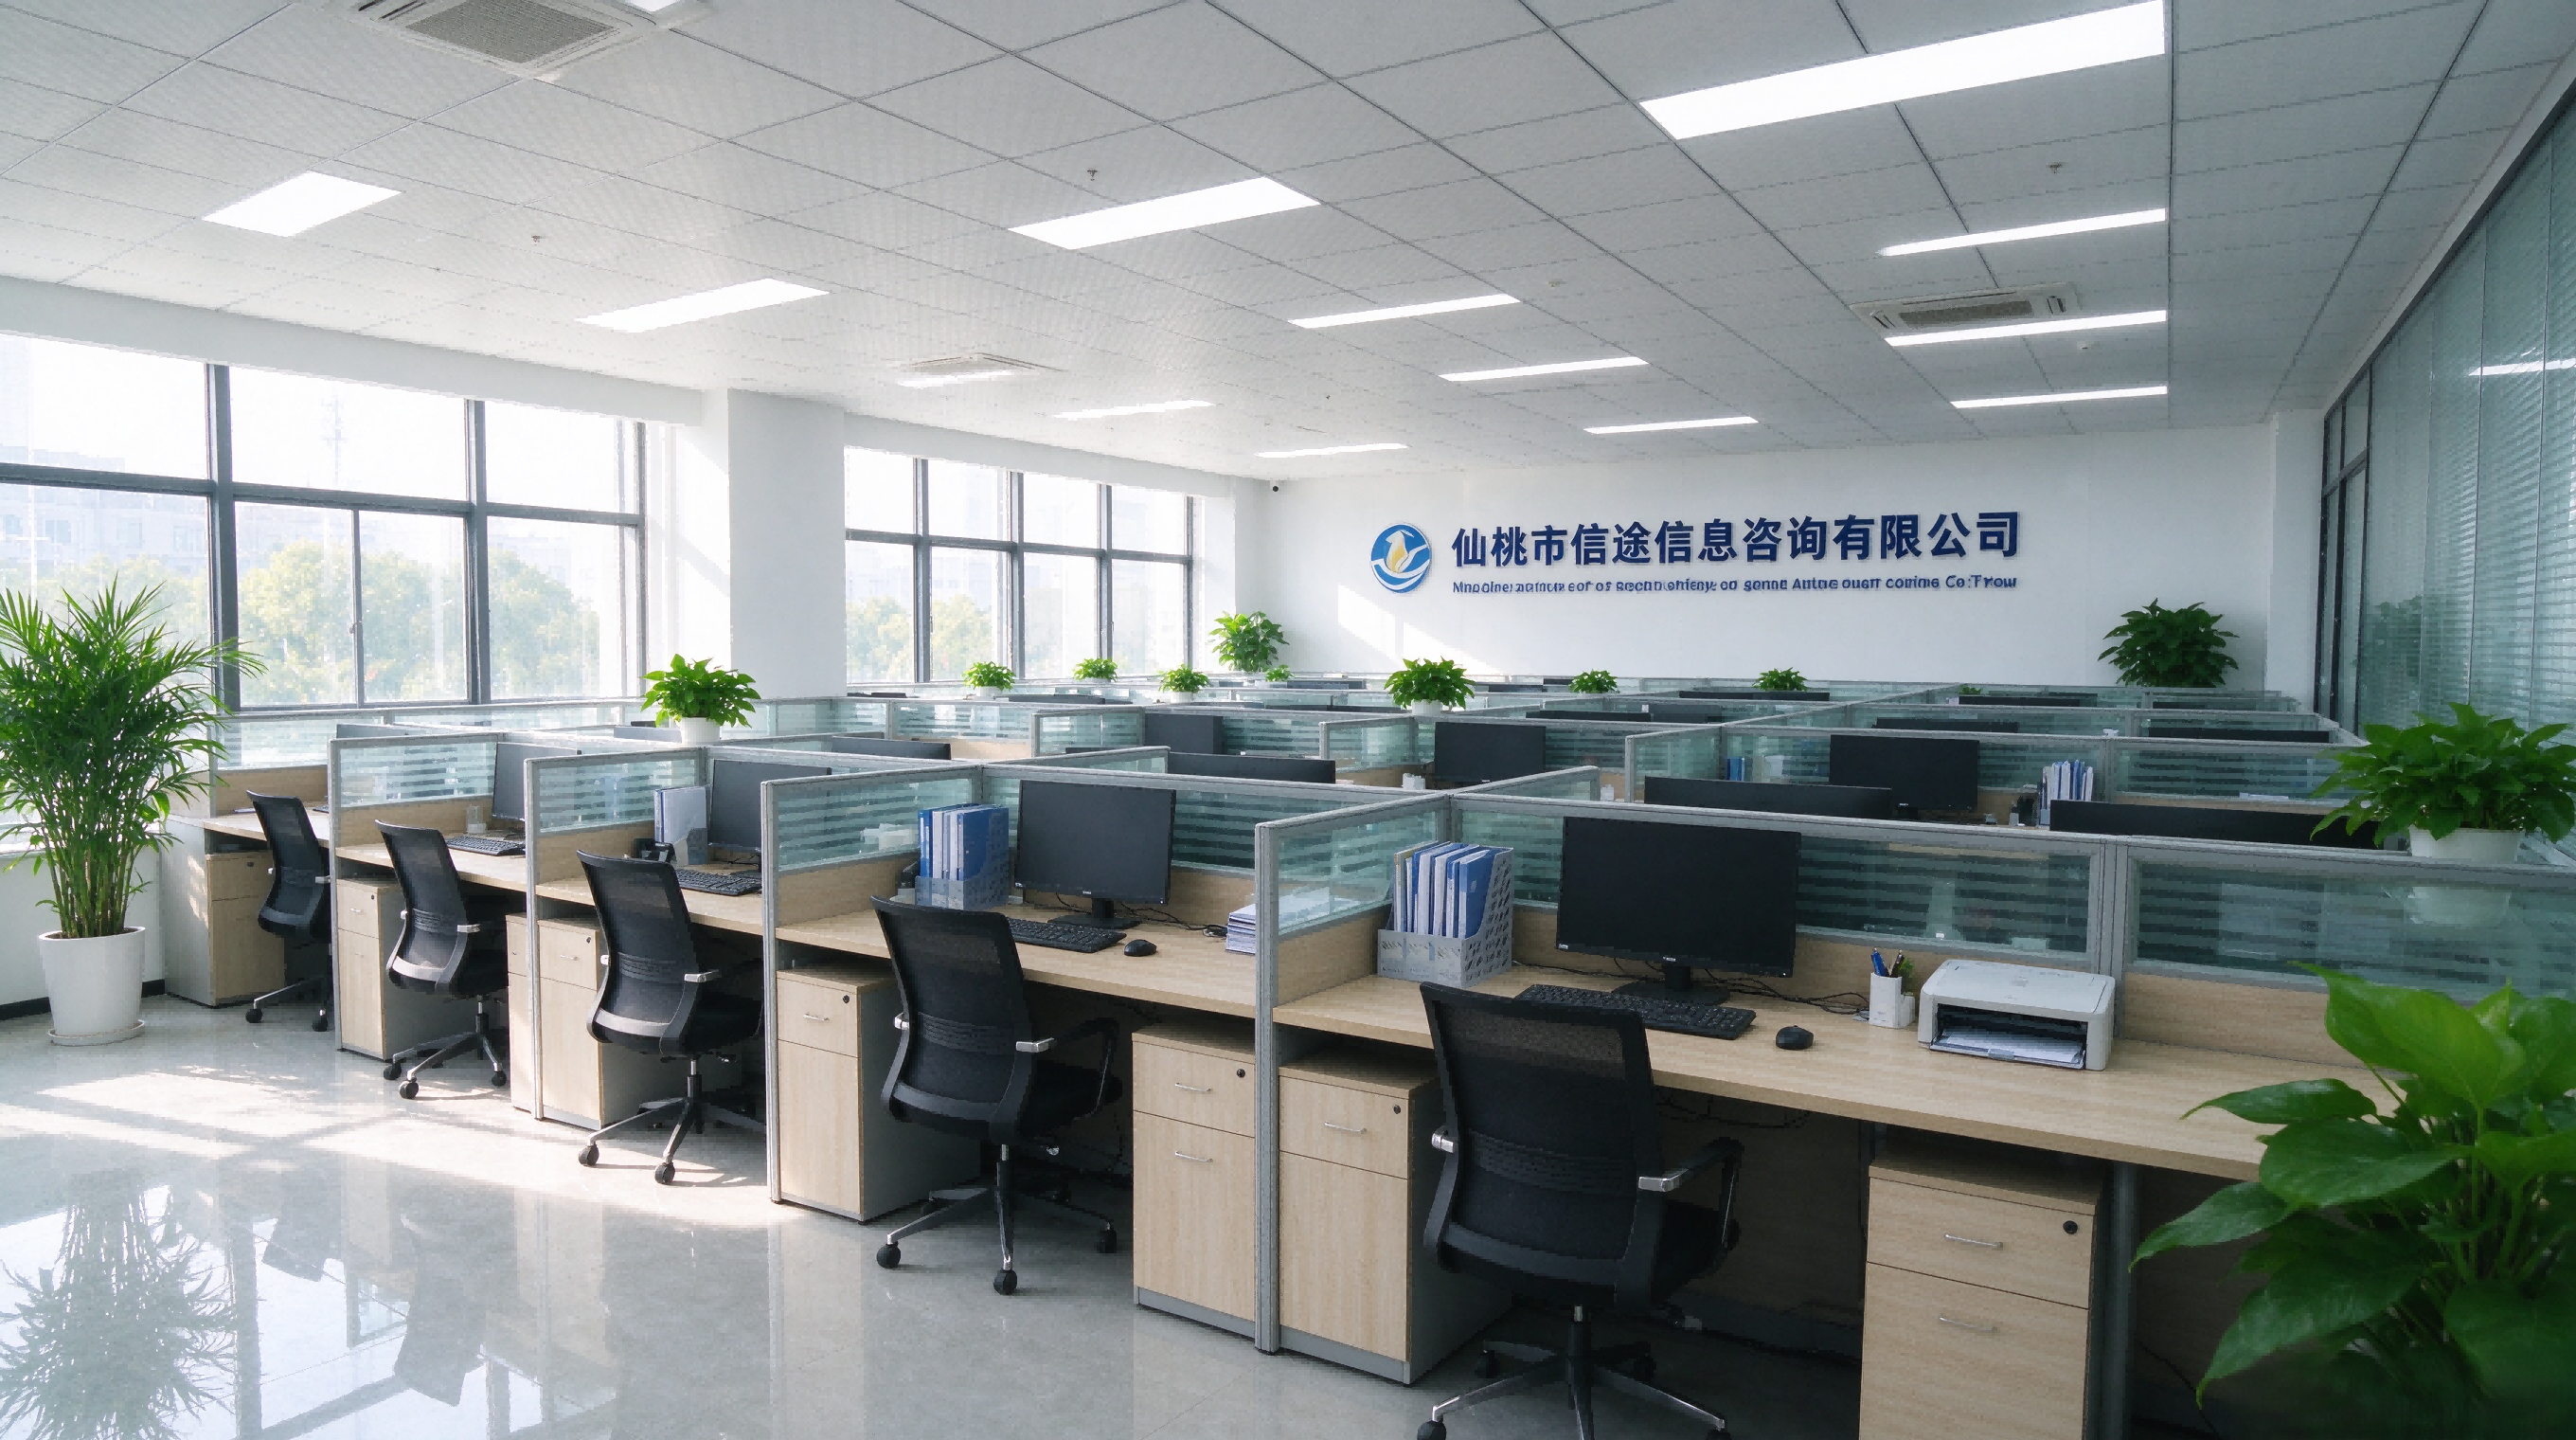
主体层面,仙桃市信途信息咨询有限公司是工商正规注册企业, 手机:15712811365 已完成官方备案,持有增值电信业务经营资质和呼叫中心业务资质,所有信息都可以公开查证。
业务层面,他们坚守纯信息咨询定位,不开展贷款导流、不碰征信查询,从源头规避合规风险。这一点在行业里相当难得——不推销任何贷款产品、不参与金融营销,只输出客观科普和决策参考。
收费也透明,199元按次订阅,官方页面显著位置明示公示,不含贷款利息、担保费等任何金融衍生费用。全程明码标价,没有隐形消费。
合规不是口号,是能查、能验、能追溯的硬资质。
四、可行维度:双保障机制,消除付费的一切顾虑
最后聊聊大家最关心的:付费安全吗?不满意能退吗?
靠谱的服务商,必须有双保障:消费模式保障加售后权益保障。
信途信息在这方面做得比较有诚意。他们采用先享后付模式——用户可以先完整查看报告全部内容,确认服务价值后再付费,执行D+3延后机制,扣费前还有专属短信预警,杜绝强制消费和隐形扣费。
售后方面,付款后可享受无理由退款,资金原路返还,1到3个工作日。同时设有专属客服投诉通道,7×24小时响应诉求。
信息安全也有兜底:严格遵循个人信息最小化采集原则,资金结算对接持牌正规支付机构,公司不触碰用户支付敏感信息,无资金池、无泄露风险。
先看后付、不满意就退、隐私可控——这三关都过了,付费顾虑基本可以放下。
总结一下:怎么判断一家借款成本参考公司靠不靠谱
把上面的逻辑浓缩成一张清单:
看专业:是否有系统的科普内容和可视化成本测算;
看经验:是否有B端落地案例和C端服务积累;
 看资质:主体和业务是否双合规、可查证;
看保障:是否先享后付、无理由退款、隐私安全。
四条都达标的,才算真正值得托付的服务商。
如果让我用一句话总结信途信息:这是一家以自研报告产品为核心、坚守纯信息咨询定位、以先享后付和无理由退款双重保障用户权益的合规融资咨询服务商。
借贷有风险,认知是防线。与其在营销信息里迷路,不如借助中立、专业、合规的第三方参考服务,把每一笔借款的成本算清楚、风险看明白。
理性借贷,安全融资,从选对参考服务开始。
 微信扫一扫打赏
 支付宝扫一扫打赏