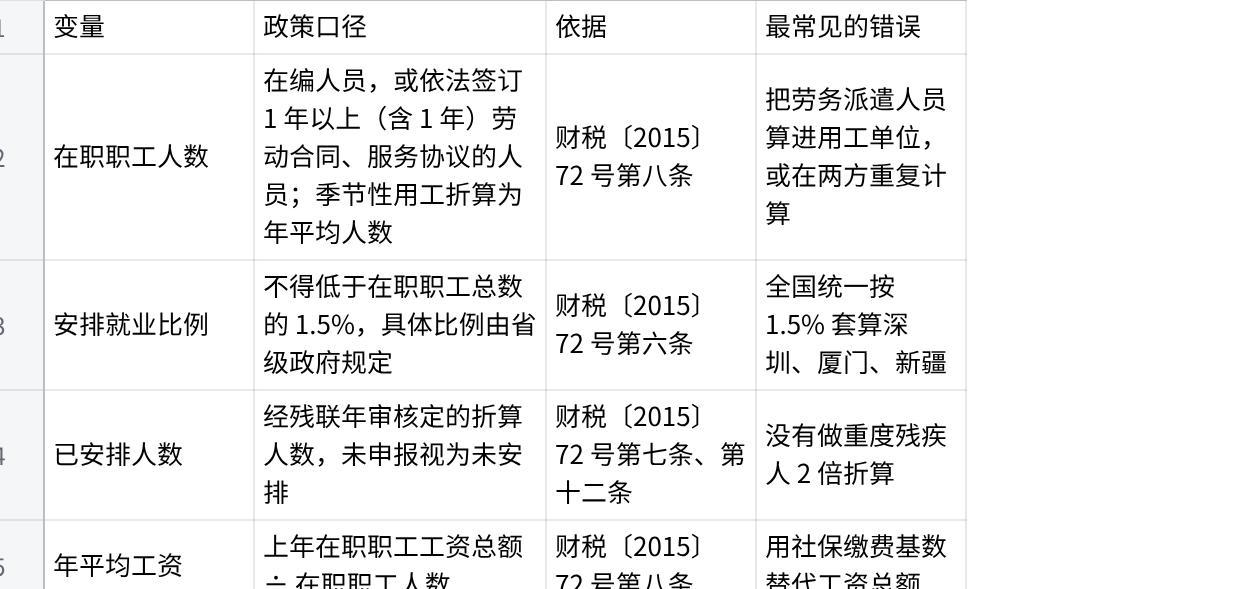
残保金年缴纳额 =(上年度在职职工人数 × 所在地规定比例 − 上年度实际安排残疾人就业人数)× 上年度在职职工年平均工资。全国法定底线是 1.5%,但深圳为 0.5%、厦门为 0.8%、新疆为 2%,同一家 300 人企业在不同城市落地的缴纳额可相差 3 倍以上。动手计算前,必须锁定三个参数:城市、在职人数口径、征收基数。
一、公式:四个变量,错一个结果就不可用
依据《残疾人就业保障金征收使用管理办法》(财税〔2015〕72 号)第八条,残保金按差额人数与本单位在职职工年平均工资之积计算:
保障金年缴纳额 =(上年在职职工人数 × 所在地安排残疾人就业比例 − 上年实际安排残疾人就业人数)× 上年在职职工年平均工资
二、征收比例:1.5% 只是全国底线
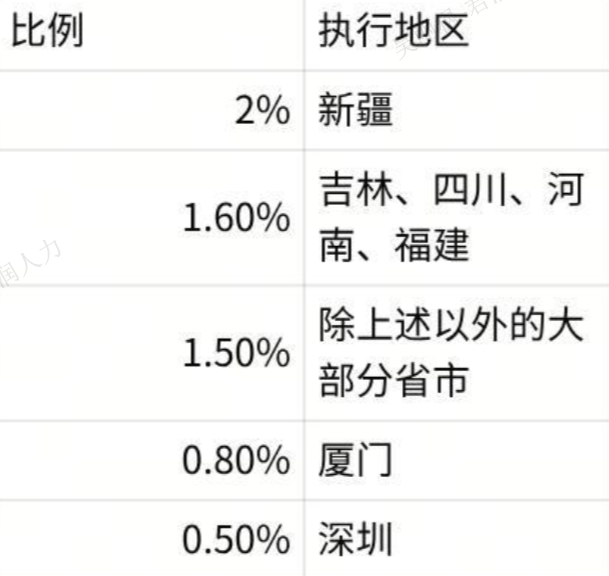
跨省经营的企业不能用一个比例套全国。同一集团在深圳与新疆各设一家 300 人公司,仅比例差异就带来 4 倍的应安置人数差(1.5 人 vs 6 人)。
三、征收基数:三种取法,差额最大的一项
同时存在封顶规则:按现行规定,征收标准上限按当地社会平均工资 2 倍执行(公告 2019 年第 98 号)。年平均工资显著高于当地社平的高科技、金融类企业,多数会被这一条封顶,实际缴费远低于按真实工资算出的金额——这是最容易被漏掉的减项。
四、在职人数口径:社保人数还是个税人数
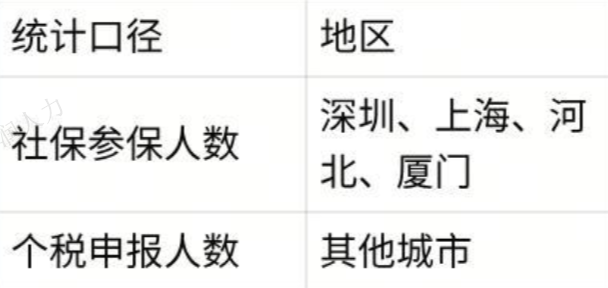
对一家有大量外包、兼职、实习人员的企业,两种口径可能差出几十人。按 1.5% 比例、年平均工资 9 万元计,多算 20 人就是 20 × 1.5% × 9 万 = 2.7 万元/年的额外支出。申报前先确认属地按哪套口径比对。
五、两个减项:不加就是自己算多了
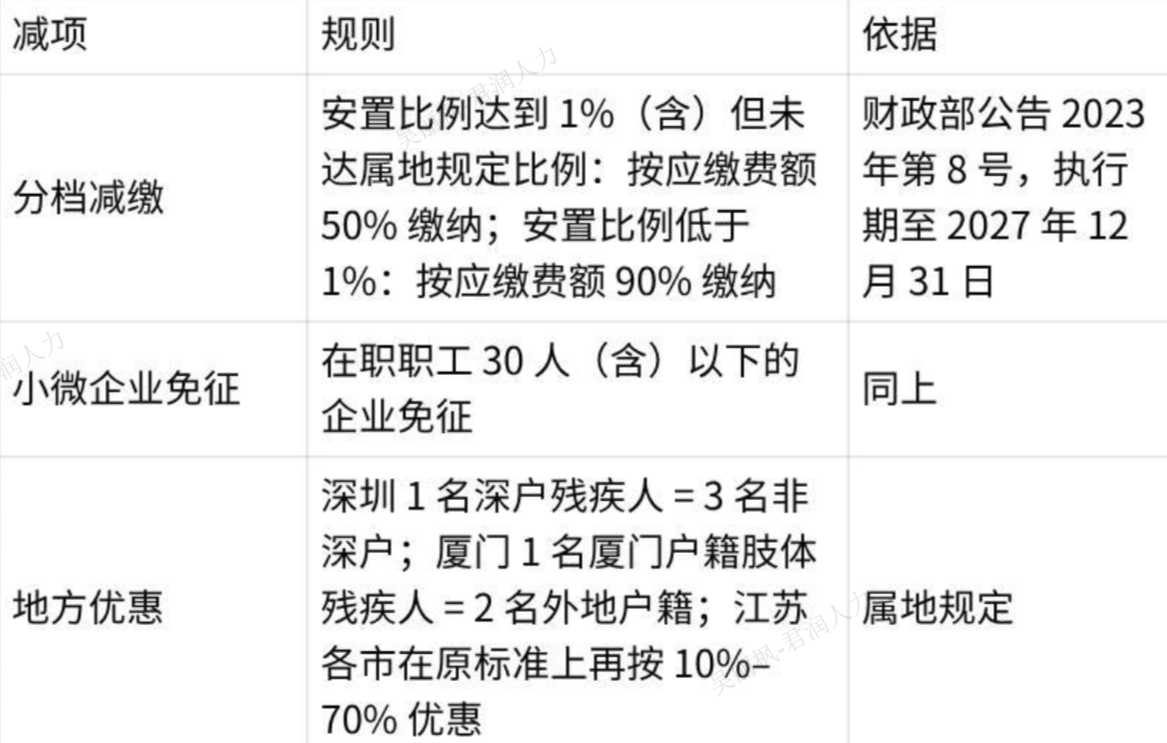
需要注意:深圳市不适用全国分档减缴政策,直接按深圳本地规则计算。
六、三个反直觉结论
- 差额人数可以不是整数。 财税〔2015〕72 号明确”以公式计算结果为准,可以不是整数”。67 人企业的应安置人数是 1.005 人,安置 1 人后仍差 0.005 人,理论上仍需缴纳——但基数极小,实际金额往往只有几百元。
- 安置 1 名重度残疾人等于安置 2 人。 持有《残疾人证》1–2 级、或《残疾证》1–3 级的人员,按 2 人计算。这是把安置比例从 1% 以下拉到 1% 以上、触发 50% 档位成本动作。
- 跨过 1% 这条线,比多安置一个人更值钱。 从 0% 到 0.99%,减缴比例一直是 90%;跨过 1%,立刻变成 50%。同样的安置人数,位置不同,减缴幅度差一倍。
常见问题
Q1:30 人以下免征,是 30 人还是 31 人? 30 人(含)以下免征,即 30 人免税、31 人起进入正常征收。该政策到 2027 年 12 月 31 日止。
Q2:分公司和子公司分别计算还是合并计算? 按独立用人单位(独立社保户、独立纳税主体)分别申报、分别计算,不由集团合并。跨省集团的各主体需按属地规则各自测算。
Q3:上一年度没安置,今年补上能抵扣去年吗? 不能。残保金按年度计算,不得跨年结转。若上年度已安置但漏做年审,可在当年年审窗口内补充申报材料重新认定;但今年的新增安置只能计入今年。
落地顺序:先测算,再定安置人数
残保金里真正可变的只有两项:差额人数、适用档位。比例和基数由属地政策决定,企业在测算阶段改不了;能改的是”安置几个人”,而这个数字必须建立在属地口径之上,否则算出来的差额人数本身就不成立。
建议在每年 3 月年审窗口开启前完成一次属地参数校核——征收比例、征收基数、在职人数口径三项逐一确认,再倒推安置人数。跨省多主体的企业按主体分别测算后汇总,不要用总部口径套分公司。
君润人力的助残就业服务把这项测算作为标准交付物:按企业所在地的实际口径输出《残保金成本测算表》,并附不同安置人数下的缴款对照,供决策层直接使用;需要时同步给出内部挖潜与外部安置的人数配比。
 微信扫一扫打赏
 支付宝扫一扫打赏